Aufschlüsselung der Kategorien des GHG-Protokolls
Last updated: November 20, 2025
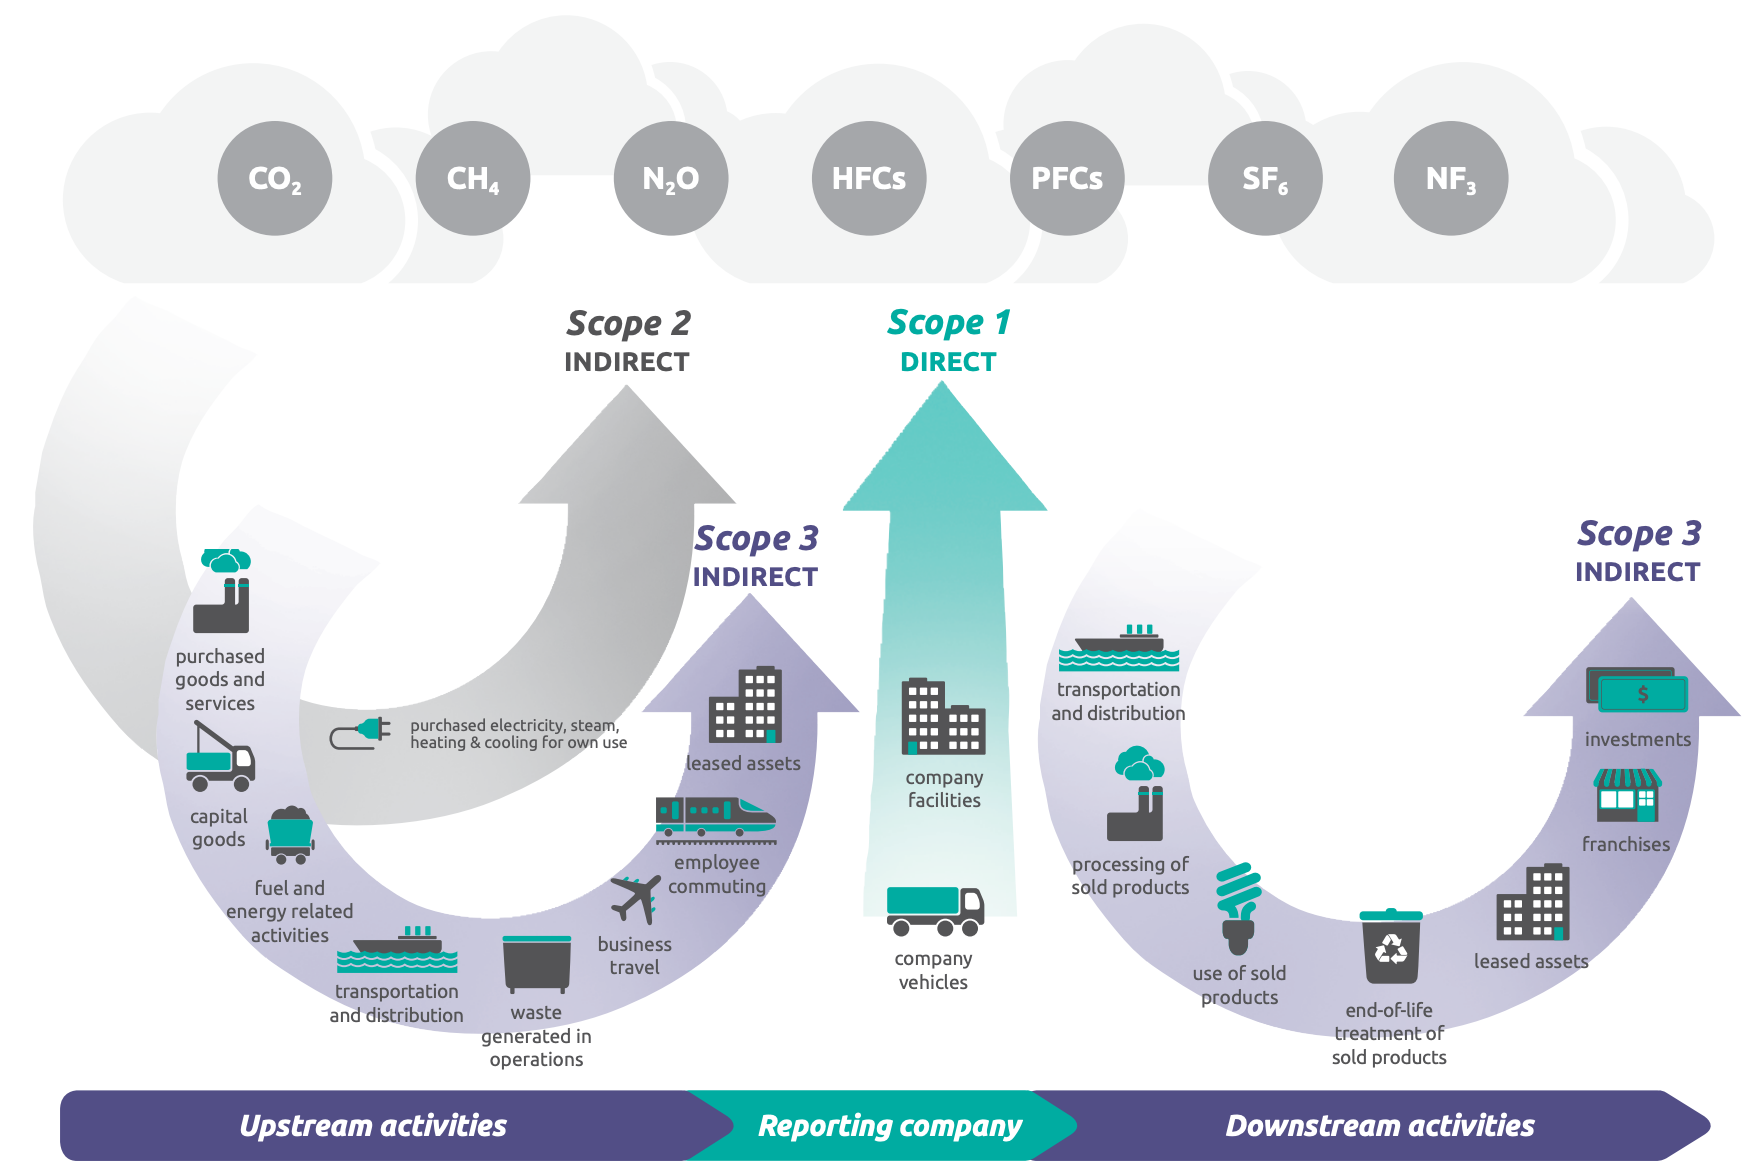
Um die CO₂-Bilanzierung zu standardisieren, folgt Coolset dem Greenhouse Gas Protocol (GHG-Protokoll) und gliedert Emissionen in drei Scopes:
Scope 1: Direkte Emissionen aus eigenen oder kontrollierten Quellen
Scope 2: Indirekte Emissionen aus zugekaufter Energie
Scope 3: Indirekte Emissionen aus Ihrer Wertschöpfungskette (sowohl upstream als auch downstream)
Jeder Scope beinhaltet spezifische Kategorien. Hier ist eine klare Aufschlüsselung mit Beispielen und wie Emissionen berechnet werden.
Scope 1: Direkte Emissionen
Diese stammen aus Quellen, die Ihr Unternehmen besitzt oder kontrolliert.
Mobile Verbrennung
Was: Kraftstoff, der in Firmenfahrzeugen verbrannt wird
Beispiel: Flotte von Diesel-Lkw
Wie es berechnet wird: Liter Kraftstoff × Emissionsfaktor
Stationäre Verbrennung
Was: Kraftstoff, der in Gebäuden oder Anlagen verwendet wird
Beispiel: Erdgas zum Heizen
Wie es berechnet wird: Kubikmeter × Emissionsfaktor
Entweichende Emissionen
Was: Lecks aus Kühl- oder Klimaanlagen
Beispiel: Kältemittelleckage in Supermärkten
Wie es berechnet wird: Leckvolumen × Emissionsfaktor
Scope 2: Indirekte Emissionen (aus Energieverbrauch)
Diese stammen aus zugekaufter Energie, die in Ihren Betrieben verwendet wird.
Gekaufter Strom
Beispiel: Netzstrom für Büros
Wie es berechnet wird: kWh × Emissionsfaktor
Wärme & Dampf
Beispiel: Fernwärme in Fabriken
Wie es berechnet wird: MWh × Emissionsfaktor
Kühlung
Beispiel: Rechenzentrum mit externer Kühlung
Wie es berechnet wird: MWh × Emissionsfaktor
Scope 3: Indirekte Emissionen (aus Ihrer Wertschöpfungskette)
Scope 3 deckt 15 Kategorien ab, unterteilt in upstream (vor Ihnen) und downstream (nach Ihnen).
🔼 Upstream-Emissionen
Kategorie | Beschreibung | Beispiel | Berechnung |
3.1 Eingekaufte Güter/Dienstleistungen | Herstellung von Gütern/Dienstleistungen, die Sie kaufen | Kauf von Büroeinrichtungen | Ausgabenbasiert oder Lieferanten-Emissionsfaktor |
3.2 Investitionsgüter | Emissionen aus langfristigen Vermögenswerten | Kauf eines Gabelstaplers | Ausgabenbasiert oder Lieferanten-Emissionsfaktor |
3.3 Kraftstoff- & Energiebezogene | Emissionen aus der Erzeugung der von Ihnen gekauften Energie | Well-to-tank-Emissionen aus Benzin | Automatisch berechnet aus Scope 1 & 2 Nutzung |
3.4 Upstream-Transport | Lieferung von Waren zu Ihnen | Transport von Rohmaterialien | Distanz × Gewicht × EF |
3.5 Abfall in Betrieben | Abfallentsorgung aus Ihren Einrichtungen | Deponierung von Büropapier | Gewicht × Abfalltyp-EF |
3.6 Geschäftsreisen | Mitarbeiterreisen für die Arbeit | Flüge und Hotels | Ausgabenbasiert oder Distanz × EF |
3.7 Arbeitsweg der Beschäftigten | Tägliche Fahrt zur Arbeit | Pendeln mit Auto oder Zug | Mitarbeiter × Distanz × EF |
3.8 Upstream-Leasinggüter | Geleaste Vermögenswerte, die Sie betreiben, aber nicht besitzen | Gemietete Bürofläche | Energieverbrauch × EF |
🔽 Downstream-Emissionen
Kategorie | Beschreibung | Beispiel | Berechnung |
3.9 Downstream-Transport | Versand an Kunden | Fracht zu Einzelhändlern | Distanz × Gewicht × EF |
3.10 Verarbeitung verkaufter Produkte | Weiterverarbeitung durch Dritte | Zutaten nach dem Verkauf veredelt | Energieverbrauch × EF |
3.11 Nutzung verkaufter Produkte | Emissionen aus der Produktnutzung | Kunden, die verkaufte Fahrzeuge fahren | Lebensdauer Nutzung × EF |
3.12 Entsorgung am Lebensende | Abfallentsorgung verkaufter Waren | Textilabfall aus Bekleidung | Entsorgungsmethode × EF |
3.13 Downstream-Leasinggüter | Vermögenswerte, die Sie besitzen, aber verleasen | Kühlschränke, die an Veranstaltungen geleast werden | Energieverbrauch × EF |
3.14 Franchises | Emissionen von Franchisenehmern | Fast-Food-Franchises | Betriebliche Energienutzung × EF |
3.15 Investitionen | Emissionen aus Investitionen | Finanzierung eines Bauunternehmens | Betriebliche Energienutzung × EF |